
Immobilier
Division parcellaire marchand de biens – guide 2026
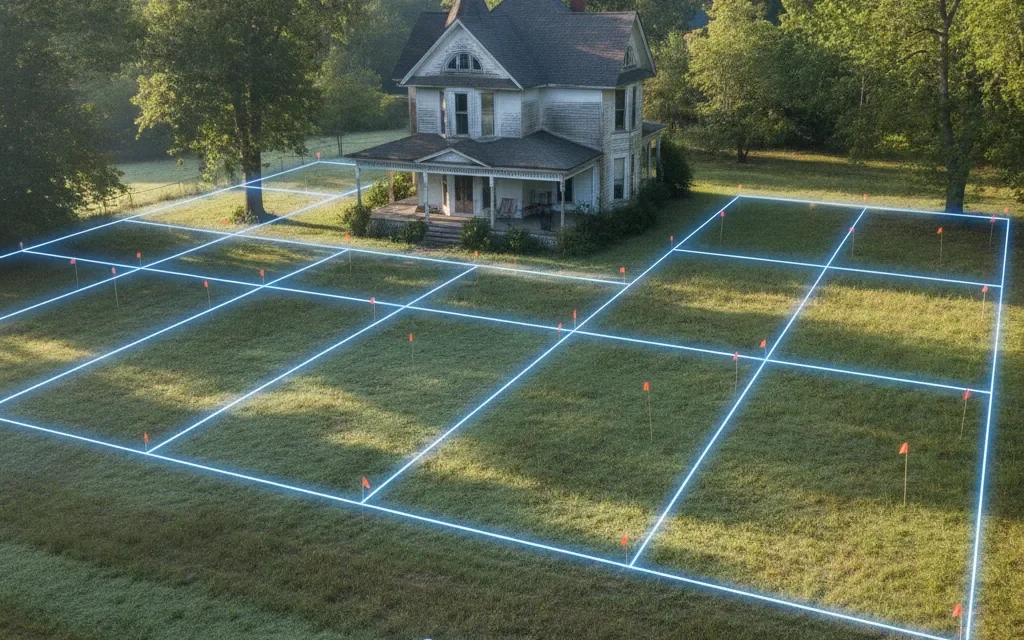
Détacher un terrain à bâtir d’une maison trop grande, redécouper une unité foncière mal exploitée, revendre séparément ce qui a été acheté en bloc : la division parcellaire marchand de biens reste l’une des opérations les plus rentables du métier, et l’une des plus techniques. Elle repose sur trois piliers indissociables : l’urbanisme, la géométrie du terrain et la fiscalité.
Une erreur sur l’un des trois suffit à effacer la marge. Nous détaillons ici la procédure complète, un exemple chiffré de rentabilité et les pièges qui font échouer les opérations les mieux intentionnées.
Division parcellaire marchand de biens – guide 2026
Temps de lecture : ~11 min
- Division parcellaire marchand de biens, de quoi parle-t-on exactement
- Comment savoir si un terrain est divisible selon le PLU
- Division parcellaire, procédure et autorisations d’urbanisme
- Les étapes d’une opération de découpe parcellaire
- Division parcellaire et rentabilité, un exemple chiffré
- Fiscalité de la division parcellaire pour un marchand de biens
- Les pièges urbanistiques et les erreurs les plus fréquentes
- Aller plus loin avec la division parcellaire
- Questions fréquentes
Division parcellaire marchand de biens, de quoi parle-t-on exactement
Une division parcellaire consiste à détacher une ou plusieurs parcelles d’une unité foncière existante, puis à les vendre séparément. Concrètement, vous achetez un ensemble bâti avec un grand jardin, vous détachez la partie constructible et vous réalisez deux ventes au lieu d’une : la maison sur une parcelle réduite d’un côté, le terrain à bâtir de l’autre.
La valeur créée vient d’un écart de prix simple : le mètre carré de jardin vaut peu dans le prix d’une maison, alors que le mètre carré de terrain à bâtir se valorise au prix du marché foncier local.
Cette division foncière pour marchand de biens n’a rien d’une simple formalité cadastrale. Elle suppose une étude de faisabilité foncière sérieuse, une autorisation d’urbanisme, l’intervention d’un géomètre-expert et un acte de division notarié publié au Service de Publicité Foncière. Elle s’inscrit par ailleurs dans le régime des marchands de biens, avec une fiscalité professionnelle immobilière à part entière, puisque l’achat est réalisé en vue de la revente. Si vous découvrez ce cadre, notre guide sur le statut de marchand de biens pose les bases avant d’entrer dans la technique.
Comment savoir si un terrain est divisible selon le PLU
Analyser le PLU et la constructibilité
Tout commence par le Plan Local d’Urbanisme. La division parcellaire et le PLU forment un couple inséparable, car c’est le règlement de zone qui détermine si le lot détaché pourra accueillir une construction. Vous devez vérifier la zone concernée et son caractère constructible, le coefficient d’emprise au sol, les règles de hauteur, les reculs par rapport aux limites séparatives et à la voirie, la surface minimale de terrain lorsque des contraintes d’assainissement l’imposent, ainsi que les emplacements réservés et les orientations d’aménagement qui pourraient geler une partie du foncier.
Tenir compte de la géométrie et des accès
Vient ensuite la géométrie réelle du terrain. Un terrain divisible pour marchand de biens doit offrir un accès voirie suffisant pour le futur lot, parfois par la création d’une servitude de passage sur la parcelle conservée. La forme cadastrale compte autant que la surface : une bande étroite de 400 mètres carrés avec des reculs de 4 mètres de chaque côté peut se révéler inconstructible en pratique. Les réseaux doivent également être raccordables à un coût compatible avec le prix de revente visé, eau, électricité, télécom et assainissement collectif ou individuel.
Sécuriser le projet avec un certificat d’urbanisme
Avant d’engager quoi que ce soit, le certificat d’urbanisme est votre meilleur allié. Le certificat d’urbanisme d’information, dit CUa, liste les règles applicables au terrain. Le certificat d’urbanisme opérationnel, dit CUb, indique en plus si le projet décrit est réalisable et quel est l’état des équipements publics existants. Le demander dès la phase de négociation, ou en faire une condition suspensive du compromis, coûte quelques semaines et sécurise l’essentiel de l’opération.
Bon à savoir
Le plan cadastral sert à repérer les limites, jamais à les fixer. Seul un bornage contradictoire réalisé par un géomètre-expert inscrit à l’Ordre des Géomètres-Experts donne une valeur juridique aux limites du lot détaché.
Division parcellaire, procédure et autorisations d’urbanisme
Divisions simples et opérations de lotissement
La question revient systématiquement : la division parcellaire déclenche-t-elle toujours un permis d’aménager ? Non. Le Code de l’urbanisme distingue les divisions simples des opérations de lotissement nécessitant la création de voies ou d’espaces communs. Dans la majorité des dossiers de découpe parcellaire portés par un marchand de biens, une déclaration préalable de division suffit, car aucun équipement commun n’est créé. Le permis d’aménager devient nécessaire lorsque l’opération prévoit des voies, des réseaux ou des espaces collectifs, ou lorsque le terrain se situe dans un secteur protégé au titre du patrimoine ou des sites.
| Critère | Déclaration préalable de division | Permis d’aménager |
|---|---|---|
| Cas typique | Détachement d’un ou plusieurs lots sans équipement commun | Lotissement avec voirie, réseaux ou espaces communs créés |
| Délai d’instruction de droit commun | 1 mois | 3 mois |
| Pièces principales | Plan de situation, plan de division, plan cadastral, notice descriptive | Dossier complet d’aménagement, programme des travaux, réseaux |
| Recours à un professionnel | Géomètre-expert vivement conseillé | Géomètre-expert ou maître d’œuvre indispensable |
| Impact sur le planning | Quelques semaines, hors recours des tiers | Plusieurs mois, viabilisation à intégrer |
Délais d’instruction et prise en compte des recours
Les délais indiqués sont ceux du régime général et peuvent être majorés, notamment en secteur soumis à l’avis de l’architecte des bâtiments de France. Ajoutez toujours le délai d’affichage et le risque de recours des tiers dans votre plan de portage : c’est la variable la plus souvent sous-estimée dans une opération de revente par lots.
Les étapes d’une opération de découpe parcellaire
La chronologie type d’une opération de division parcellaire suit un enchaînement précis, où chaque étape conditionne la suivante. La respecter évite de payer des études sur un terrain qui ne se divisera jamais. Voici les jalons à sécuriser dans l’ordre, du repérage à la revente des lots :
- Étude de faisabilité foncière : lecture du règlement de zone du PLU, analyse du plan cadastral, vérification des servitudes, des accès et des géorisques, première hypothèse de prix de revente appuyée sur les ventes réelles du secteur.
- Sécurisation juridique : compromis avec conditions suspensives d’obtention du certificat d’urbanisme et de l’autorisation de division, puis mandat au géomètre-expert pour le bornage et le plan de division.
- Autorisation et formalisation : dépôt de la déclaration préalable ou du permis d’aménager, purge des délais de recours, viabilisation si nécessaire, acte de division notarié et publication au Service de Publicité Foncière, puis mise en vente des lots.
Sur la phase d’étude de prix, la donnée est déterminante. Nous croisons les transactions réelles issues de DVF, les indicateurs de rendement et les prix au mètre carré par quartier pour cadrer une hypothèse de revente. Vous pouvez comparer les niveaux de prix de votre secteur sur notre baromètre des prix immobiliers et structurer votre plan de financement avec nos simulateurs.
Division parcellaire et rentabilité, un exemple chiffré
Prenons un scénario d’illustration, volontairement prudent, sur une maison de banlieue implantée sur une unité foncière de 900 mètres carrés en zone pavillonnaire constructible. Les montants ci-dessous sont des hypothèses de travail, à recalculer systématiquement avec les prix réels de votre marché et les devis de vos entreprises.
- Acquisition de l’unité foncière : 320 000 €
- Frais d’acte, droits de mutation réduits inclus : 8 000 €
- Géomètre-expert, faisabilité, bornage, plan de division : 4 500 €
- Autorisations d’urbanisme, taxes et frais annexes : 2 000 €
- Viabilisation du lot détaché et création de l’accès : 25 000 €
- Rafraîchissement de la maison conservée : 30 000 €
- Portage, frais financiers et assurances sur 12 mois : 12 000 €
- Total engagé : 401 500 €
- Revente de la maison sur parcelle réduite : 315 000 €
- Revente du terrain à bâtir de 350 m² : 130 000 €
- Marge brute avant TVA et impôt sur les sociétés : 43 500 €
Ce scénario fait apparaître une marge brute d’environ 10 % du chiffre d’affaires, ce qui laisse peu de place à l’imprévu. La TVA applicable à la cession du terrain à bâtir puis l’impôt sur les sociétés viennent réduire la marge nette, et un recours de voisin qui rallonge le portage de six mois consomme mécaniquement une partie du résultat. C’est pourquoi la valeur de revente de la maison sur parcelle réduite doit être testée avant l’achat : une décote trop forte après amputation du jardin suffit à annuler le gain foncier. Pour formaliser ce calcul, notre méthode de calcul de marge sur opération achat-revente détaille chaque poste.
Fiscalité de la division parcellaire pour un marchand de biens
TVA sur marge ou sur prix total
La question fiscale la plus sensible concerne la base de la TVA. Deux régimes coexistent : la TVA sur la marge et la TVA sur le prix total, et le passage de l’un à l’autre change radicalement l’équation. La TVA sur marge suppose notamment que l’acquisition n’a pas ouvert droit à déduction et que le bien revendu conserve les mêmes caractéristiques que le bien acquis.
Plusieurs analyses spécialisées soulignent qu’une division réalisée après l’acquisition, avec modification du parcellaire par rapport au titre d’achat, peut faire basculer l’opération vers une taxation sur le prix de vente total. La rédaction de l’acte d’acquisition, le moment où la division est décidée et la nature du lot vendu sont donc des paramètres à arbitrer avec un fiscaliste avant de signer, sur la base des textes du Code général des impôts et de la doctrine publiée par la Direction Générale des Finances Publiques.
Autres composantes du régime fiscal marchand de biens
À cela s’ajoutent les autres briques du régime des marchands de biens : les droits de mutation réduits sous engagement de revendre, l’imposition du résultat au titre de la fiscalité professionnelle et non de la plus-value des particuliers, et la TVA déductible sur les travaux et honoraires. Nos guides sur la TVA sur marge pour les marchands de biens et sur les droits de mutation réduits détaillent ces mécanismes.
Important
La fiscalité d’une division parcellaire s’anticipe avant la signature de l’acte d’achat, pas au moment de la revente. Un montage validé trop tard se corrige rarement sans perte de marge.
Les pièges urbanistiques et les erreurs les plus fréquentes
Le premier piège est le raisonnement sur la surface plutôt que sur la constructibilité réelle. Un terrain de 400 mètres carrés ne vaut rien si les reculs, la hauteur maximale et l’emprise au sol ne permettent pas d’y implanter une maison commercialisable. Le deuxième piège est l’accès, souvent réglé à la va-vite par une servitude de passage mal rédigée, qui devient un motif de renégociation pour l’acheteur du lot ou un frein au financement de son projet. Le troisième piège est le coût de viabilisation, en particulier l’assainissement et le raccordement électrique, dont les devis réels dépassent fréquemment l’estimation initiale.
Sur le plan fiscal, les erreurs classiques sont la mauvaise qualification du bien vendu, l’oubli de la TVA dans l’affichage du prix de cession, l’absence de preuve permettant de justifier le régime de marge retenu et l’engagement de revendre pris sans calendrier de revente réaliste. Enfin, beaucoup d’opérations souffrent d’un défaut de documentation : sans comparables de ventes réelles, la valeur de sortie n’est qu’une intuition. Objectiver chaque hypothèse par la donnée, c’est exactement ce que nous proposons aux marchands de biens et investisseurs sur notre page opération marchand de biens.
Aller plus loin avec la division parcellaire
Une division parcellaire bien menée reste l’une des rares opérations où la valeur créée ne dépend pas uniquement du marché, mais du travail d’analyse mené en amont. Faisabilité au regard du PLU, bornage et plan de division par un géomètre-expert, autorisation d’urbanisme adaptée, chiffrage de la viabilisation et arbitrage fiscal avant signature : chaque étape se sécurise avec des données vérifiables plutôt qu’avec des estimations optimistes.
Si vous étudiez une opération de découpe, commencez par le certificat d’urbanisme et par les prix de vente réels du secteur, le reste du montage en découle.
FAQ – Questions fréquentes
Un particulier peut-il réaliser une division parcellaire sans passer par le statut de marchand de biens ?
Oui, un propriétaire peut détacher un terrain de son unité foncière et le vendre. Mais si l’achat a été réalisé dans l’intention de revendre et que les opérations se répètent, l’administration peut requalifier l’activité en activité professionnelle, avec les conséquences fiscales et sociales correspondantes.
Quel budget prévoir pour le géomètre-expert ?
Les honoraires dépendent de la complexité du terrain, du nombre de lots et des prestations retenues : étude de faisabilité, bornage contradictoire, plan de division et dépôt du dossier. Demandez toujours deux à trois devis détaillés poste par poste, et faites chiffrer séparément l’éventuel accompagnement en cas de recours.
Que se passe-t-il si la déclaration préalable est refusée ?
Vous disposez d’un recours gracieux auprès de la mairie, puis d’un recours contentieux devant le tribunal administratif. Dans une logique d’opération, mieux vaut avoir conditionné l’achat à l’obtention de l’autorisation plutôt que d’acquérir un terrain dont la divisibilité reste incertaine.
Faut-il vendre les lots avant ou après l’obtention de l’autorisation de division ?
La vente d’un lot dont la division n’est pas encore autorisée expose à un aléa fort pour l’acquéreur et pour vous. La pratique la plus sûre consiste à signer des avant-contrats conditionnés à l’obtention définitive de l’autorisation et à la publication de l’acte de division.
La division parcellaire modifie-t-elle la fiscalité locale du bien conservé ?
Oui, la réduction de la surface de terrain et la création d’une nouvelle parcelle sont prises en compte dans les bases d’imposition foncière. Le changement est enregistré à la suite de l’acte de division, il convient de l’anticiper dans le calcul de charges du bien conservé pendant la période de portage.